... Temmuz 1993 Pazartesi | Yıl: 26 - SAYI: 63
Bir Konu... Bir Konuk...
Belediyelerde Finansman sorunu ve yapısal değişim (3)
Adem Yazır
İdareler arası gelir bölüşümünün bir başka şeklide: Kamu gelirlerinin tümünün Merkezi yönetim tarafından toplanıp sonradan yerel yönetimlere belirli kriterlere göre dağıtılmasıdır (Pay verilmesi)
2380 sayılı kanunla Belediyelere ve il özel idarelerine Genel Bütçe vergi gelirlerinden pay verilmesi bu bölüşüm şekline örnek olarak verilebilir.
Ancak bu yöntem Belediyeleri merkezi yönetim tarafından toplanan paraları harcamaya yarayan bir kurum haline gelmesine yolaçıp yerel yönetimlere mali kişilikde kazandırmaz bir başka ifadeyle bu yöntem sonucu mali vesayet daha belirgin bir şekilde ortaya çıkacaktır. Oysaki vergi tabanının paylaştırılması yöntemi, daha akılcı bir yöntem olacaktır. Veya her iki yöntemin birlikte kullanılması da mümkündür. Ama asıl ilke vergi tabanının bölüştürülmesi olmalıdır.
Çünkü gelir kaynaklarının belli olması idarelerin taahhütlerinde daha gerçekçi bir yaklaşımla takip olanağı verebileceği gibi plan ve programlarında daha akılcı yapmak zorunluluğu getirecektir. Diğer yöntemde merkezi yönetimin tasarrufunda bulunduğu için dağıtılacak paylardaki kriterleri tesbit etme yetkiside zorunlu olarak Merkezi yönetimin uhdesinde olacaktır. Dolayısıyla yeterli bir kaynak yaratma ve kullanma imkanı sınırlı olacaktır. Hiç şüphesizdir ki gelir kaynaklarının yaratılması kadar bu kaynakların etkin bir şekilde kullanılması ve denetiminin yapılıp yapılamayacağı sorunu akla gelecektir, bunun içinde yerinden vergi denetiminin yapılması bu sorunu çözecektir.Örneğin K.D.V. üzerinden Belediyelere belirli bir pay verilmesi suretiyle vergi kaybı, en aza indirilebilir.
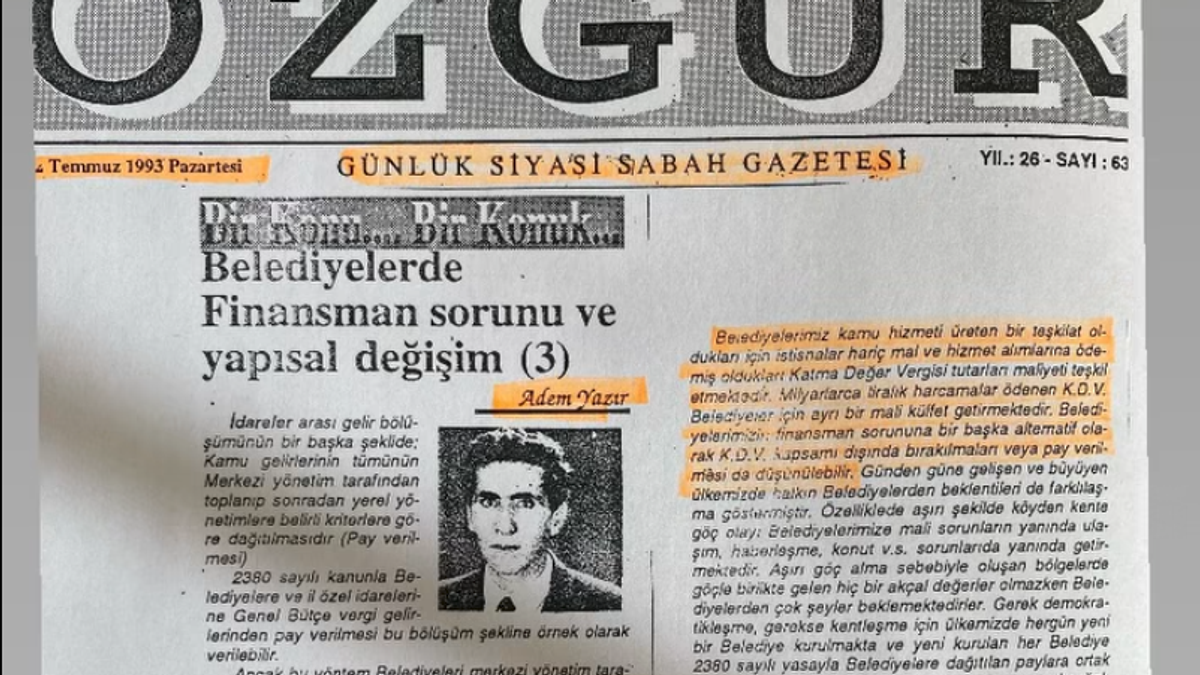
Belediyelerimiz kamu hizmeti üreten bir teşkilat oldukları için istisnalar hariç mal ve hizmet alımlarına ödemiş oldukları Katma Değer Vergisi tutarları maliyeti teşkil etmektedir. Milyarlarca liralık harcamalar ödenen K.D.V. Belediyeler için ayrı bir mali külfet getirmektedir. Belediyelerimizin finansman sorununa bir başka alternatif olarak K.D.V. kapsamı dışında bırakılmaları veya pay verilmesi de düşünülebilir.
Günden güne gelişen ve büyüyen ülkemizde halkın Belediyelerden beklentileri de farklılaşma göstermiştir. Özelliklede aşırı şekilde köyden kente göç olayı Belediyelerimize mali sorunların yanında ulaşım, haberleşme, konut v.s. sorunlarıda yanında getirmektedir. Aşırı göç alma sebebiyle oluşan bölgelerde göçle birlikte gelen hiç bir akçal değerler olmazken Belediyelerden çok şeyler beklemektedirler. Gerek demokratikleşme, gerekse kentleşme için ülkemizde hergün yeni bir Belediye kurulmakta ve yeni kurulan her Belediye 2380 sayılı yasayla Belediyelere dağıtılan paylara ortak olmakta bunun sonucunda da pastaya uzanan el çoğaldıkça mevcut Belediyelerin aldıkları paylar azalmaktadır. Bundan dolayıdır ki kamu gelirlerinin tümünün Merkezi yönetim tarafından toplanıp sonradan yerel yönetimlere belli kriterlere göre dağıtılması yöntemi yerine Vergi tabanının paylaştırılması yöntemi daha akılcı görülmektedir.
Genel ilke olarak yerel vergiler eşitsizlikleri gidermek için öngörülmeyebilir. Ancak şuda bir gerçektir ki, Belediyelerin ileriye yönelik finansman sorununa çare bulunması bir zorunluluk olmuştur. Zira gelir yetersizliği yerel idarelerin bir kısım hizmetlerini Merkezi idareye devre zorlamakta iken bunun yanında yeni hizmetler yüklenmeleri iş ve ekonomik çalışmaları geliştirmek Modern endüstriyel gelişmeye karşı çevre koşullarını, yaşantı niteliğini iyileştirmek zorunluluğu ve halkın yeni gereksinimlerine uyan yeni hizmetler sunmak zorunda kalmaları giderek bu idarelerin parasal gereksinimlerini artırmaktadır. Yerel idarelere Merkezi idarelerce yapılan yardımların artırılması bu idarelerin öz gelirlerinin ve Mali özerkliklerinin zayıflığının bir göstergesidir.
(Devam Edecek)
Belediyelere KDV'den pay verilmesi 1993 yılında bir köşe yazımda dile getirmiştim